Domain volksrente.de kaufen?
Wir ziehen mit dem Projekt
volksrente.de um.
Sind Sie am Kauf der Domain
volksrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain volksrente.de kaufen?
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **

Ähnliche Suchbegriffe für Typische
Top-Angebote
Produkte zum Begriff Typische:
-
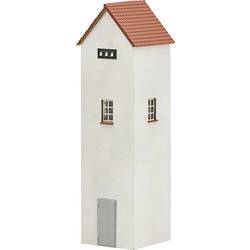
Busch 1366 H0 Trafohaus - Bausatz für eine typische TrafostationBausatz für eine typische Trafostation, wie sie bis in die 1980er Jahre zur Stromversorgung umliegender Gebäude diente. Hellbeige verputzter Turm mit Satteldach in Ziegeloptik, Sprossenfenstern auf allen vier Seiten und jeweils 3 Isolatoren an den Giebelseiten.23,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
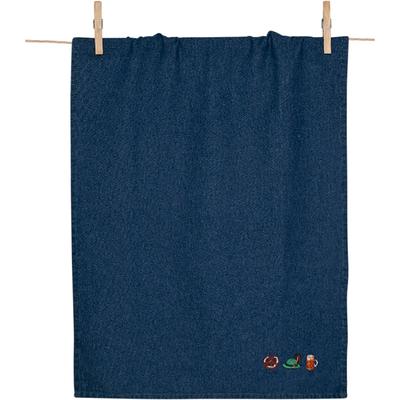
Geschirrtuch PAD "SPIRIT", blau (bavaria), 1, Baumwolle, Geschirrtücher, Geschirrtuch, Angesagter Denim-Look, markante PAD-typische StickereiPure Good Vibes – das Geschirrtuch SPIRIT mit angesagtem Denim-Look, markanter Stickerei und hochwertiger OEKO-TEX®-zertifizierter Baumwolle bringt modernes Design, unverwechselbaren PAD-Charakter und pure Good Vibes in deine Küche – perfekt...25,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind typische Ausschlussgründe für die Teilnahme an einer Versicherung?
Typische Ausschlussgründe für die Teilnahme an einer Versicherung sind Vorerkrankungen, gefährliche Hobbys oder Berufe und falsche Angaben bei Vertragsabschluss. Diese Faktoren können dazu führen, dass die Versicherungsgesellschaft eine Person ablehnt oder bestimmte Risiken nicht abdeckt. Es ist wichtig, ehrlich und transparent bei der Antragstellung zu sein, um mögliche Ausschlussgründe zu vermeiden. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **


Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
Top-Angebote
Produkte zum Begriff Typische:
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was sind typische Ausschlussgründe für die Teilnahme an einer Versicherung?
Typische Ausschlussgründe für die Teilnahme an einer Versicherung sind Vorerkrankungen, gefährliche Hobbys oder Berufe und falsche Angaben bei Vertragsabschluss. Diese Faktoren können dazu führen, dass die Versicherungsgesellschaft eine Person ablehnt oder bestimmte Risiken nicht abdeckt. Es ist wichtig, ehrlich und transparent bei der Antragstellung zu sein, um mögliche Ausschlussgründe zu vermeiden. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
Ähnliche Suchbegriffe für Typische
-
Busch 1366 H0 Trafohaus - Bausatz für eine typische TrafostationBausatz für eine typische Trafostation, wie sie bis in die 1980er Jahre zur Stromversorgung umliegender Gebäude diente. Hellbeige verputzter Turm mit Satteldach in Ziegeloptik, Sprossenfenstern auf allen vier Seiten und jeweils 3 Isolatoren an den Giebelseiten.23,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Geschirrtuch PAD "SPIRIT", blau (bavaria), 1, Baumwolle, Geschirrtücher, Geschirrtuch, Angesagter Denim-Look, markante PAD-typische StickereiPure Good Vibes – das Geschirrtuch SPIRIT mit angesagtem Denim-Look, markanter Stickerei und hochwertiger OEKO-TEX®-zertifizierter Baumwolle bringt modernes Design, unverwechselbaren PAD-Charakter und pure Good Vibes in deine Küche – perfekt...25,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Neubauer, Annette: LRS? Typische Fehlerquellen anpackenLRS? Typische Fehlerquellen anpacken , Das bewährte Trainingsprogramm für die Sekundarstufe - mit zusätzlichen kontrastiven Übungen (7. bis 9. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20150301, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Neubauer, Annette, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 71, Keyword: 7. bis 9. Klasse; Deutsch; Lese-Rechtschreibschwierigkeiten; Sekundarstufe I, Fachschema: Lese-Rechtschreibschwäche / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: SEK, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: scolix, Verlag: scolix, Verlag: scolix, Länge: 299, Breite: 215, Höhe: 9, Gewicht: 238, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Egenhofer, Martin: Typische Bauschäden im BildTypische Bauschäden im Bild , Mit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, 12 neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, bewerten, vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen und aktuelle Normen und Regelwerke berücksichtigt. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20250401, Autoren: Egenhofer, Martin~Hergenröder, Michael~Ertl, Ralf~Strunck, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 830 s/w-Abbildungen, Keyword: Abdichtung; Bauen im Bestand; Bauschäden, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 28, Gewicht: 1276, Produktform: Gebunden,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.